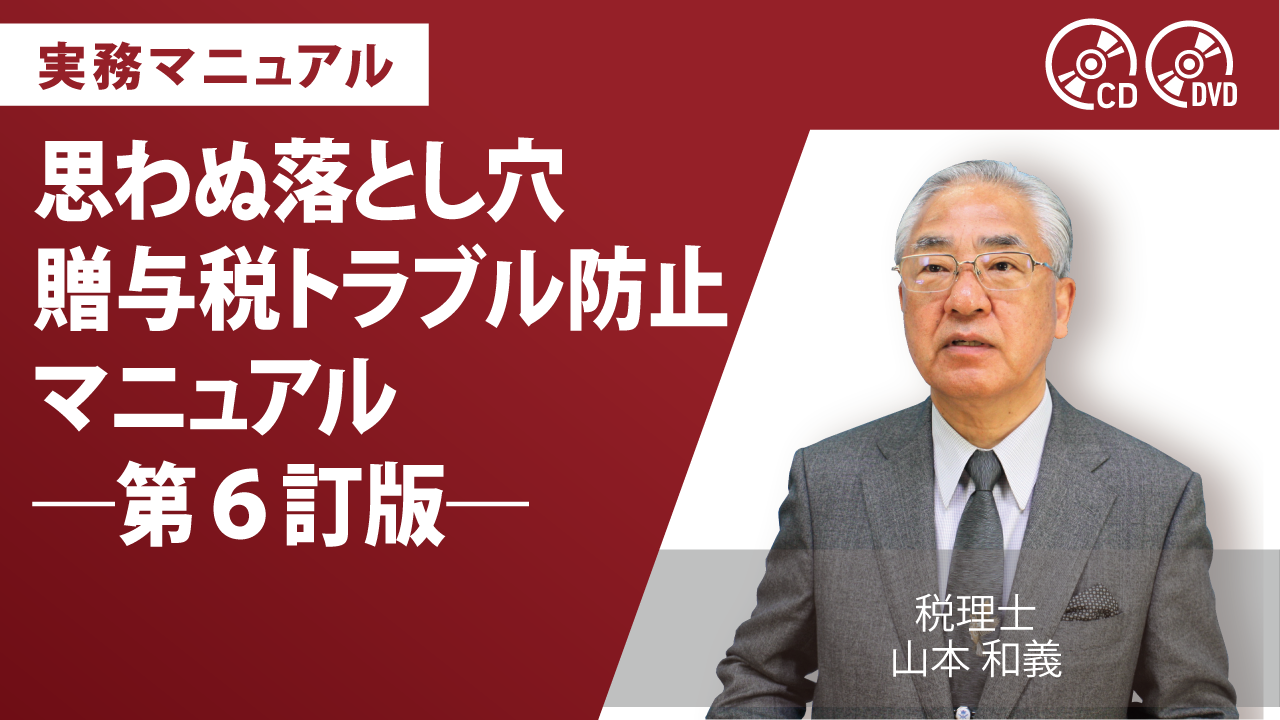
【税理士先生にオススメ商品】<2026年5月発売>実務マニュアル
贈与の提案に便利
― のちの税務調査対策も併せて解説
購入申込締切日:2026年10月16日
商品発送予定日:2026年10月30日予定
著者・講師:税理士 山本 和義氏
<本書の仕様>
総ページ数:約260ページ
附属データ : 有
相続税への対策として「贈与」の活用を考える方は数多くいらっしゃいます。
しかし、相続税との差額を算出するプロセスを考えるのも、ひと手間ではあります。
ご提案をする前に、どのようにまとめていけば良いのか。
そして、注意点はどの辺りなのか。
豊富な実例から解説します。
【本書の特徴】
◆節税シミュレーションと提案例
お客さまに実際の節税額のイメージを掴んでいただくことが、提案の際は大切です。
そのためにも「設例」を多く設け、仮想財産額から節税額を提示します。
◆否認、トラブルの事例から予防
「贈与の時期」、「名義預金」、「定期贈与」、「相続時精算課税」、「配偶者控除」、「贈与の立証」、「その他のトラブル」の 7 ジャンル、全 24 例を挙げて、トラブルになる事例を紹介。
予防策に役立ちます。
◆令和6年度贈与改正に対応 預貯金調査も追加
<主な内容>
はじめに
第1章 贈与を最大限に生かすための前提知識
1⃣ 生前贈与の現状
1. 贈与税の申告状況
2. 贈与税の税務調査の現状
3. 令和5年度税制改正による贈与税の改正
2⃣ 贈与の種類
1. 生前贈与
2. 死因贈与
3. 負担付贈与
4. 混合贈与
5. 定期贈与
3⃣ 納税義務者と課税範囲
4⃣ 暦年贈与
1. 制度の概要
2. 本来の贈与とみなし贈与
3. 暦年贈与の税率
4. 提案と実行に当たっての注意点
コラム 名義預金の判定は、「原資」と「管理処分権」
コラム 公正証書による贈与と課税関係
コラム 不自然な預金
5⃣ 住宅取得等資金の贈与税の非課税
1. 制度の概要
2. 提案と実行に当たっての注意点
6⃣ 贈与税の配偶者控除
1. 制度の概要
2. 提案と実行に当たっての注意点
7⃣ 非上場株式等についての贈与税の納税猶予・免除
8⃣ 農地等の贈与税の納税猶予及び免除
1. 制度の概要
2. 特例を受けるための要件
3. 特例を受けるための手続等
4. 農地等納税猶予税額の納付
5. 提案と実行に当たっての注意点
コラム 贈与税の申告内容の開示請求
第2章 相続時精算課税贈与制度の概要
1⃣ 適用対象者等の要件
1. 受贈者(相続時精算課税適用者)
2. 贈与者(特定贈与者)
2⃣ 相続時精算課税贈与の選択
1. 贈与を受けた者の選択
2. 贈与を受けた者の相続人の選択
3⃣ 相相続時精算課税選択届出書の提出
1. 相続時精算課税選択届出書とは
2. 相続時精算課税選択届出書の提出期限に関する留意点
4⃣ 相続時精算課税贈与における相続税額の計算
1. 課税価格
2. 贈与税額控除
コラム 暦年贈与と相続時精算課税贈与が併存するケース
コラム 相続時精算課税適用者の債務控除
5⃣ 相続時精算課税贈与に係る贈与税の還付請求
6⃣ 相続時精算課税贈与の財産評価の誤り
コラム 他の相続人が贈与により取得した財産の申告もれ
7⃣ 相続時精算課税の適用を受けた贈与財産を目的とした代償分割
8⃣ 相続時精算課税によって贈与すると相続税の軽減効果が期待できる財産
第3章 贈与の活用法
はじめに
1⃣ 生前贈与の副作用
1. 小規模宅地等の特例
2. 被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例
3. 国等に対して相続財産を贈与した場合等の相続税の非課税等
4. 物納
5. 贈与があった場合の消滅時効の取扱い
6. 相続土地国庫帰属制度
2⃣ 祖贈与をめぐる現状と活用ポイント
1. 暦年贈与の活用法のポイント
2. 生前贈与加算制度
3. 贈与と相続の関係
4. 贈与と生命保険のコラボレーション
5. 非課税贈与に組み換える
3⃣結婚・子育て資金の贈与
1. 概要
2. 申告
3. 払出しの確認等
4. 「結婚・子育て資金管理契約」の終了
5. 終了時の取扱い
6. 期間中に贈与者が死亡した場合の取扱い
4⃣ 障害者の扶養信託契約に係る贈与税の非課税措置の拡充
5⃣ 法人を活用した無税贈与の方法
6⃣ 相当地代方式による無税金銭の移転
7⃣ 自社株を配当還元価額で贈与する
8⃣ 本来の財産を超えた代償財産の交付
9⃣ 遺留分の放棄と相続時精算課税による贈与
🔟 高収益な不動産を相続時精算課税によって贈与する
第4章 暦年贈与と相続時精算課税贈与の選択における有利不利
1⃣ 毎年基礎控除額以下の贈与をする場合の贈与税の申告
2⃣ 基礎控除額以下の贈与の場合の生前贈与加算の取扱い
3⃣ 特定贈与者の相続が開始した場合の留意点
4⃣ 生前贈与加算と贈与税額控除
5⃣ 相続時精算課税贈与を受けた場合の生前贈与加算
6⃣ 養子縁組と相続時精算課税贈与
7⃣ 同年中に養子縁組があった前後における暦年贈与
8⃣ 毎年基礎控除額以下の贈与を行う場合
9⃣ 相続時精算課税によって贈与した自社株が値下がりした場合
🔟 相続時精算課税適用者が先に死亡した場合
第5章 贈与の契約書の作り方
はじめに
1⃣ 贈与の財産の取得時期
1. 贈与の納税義務の成立
2. 贈与による財産の取得の時期
3. 租税回避行為が争われた判例
2⃣ 基本的な贈与契約書と作成の留意点
1. 贈与契約書(基本形)
2. 贈与契約書(死因贈与契約書)
3⃣ 贈与契約書作成の留意点
1. 日付の重要性
2. 署名について
3. 実印での押印
コラム 署名捺印 (押印) による証拠保全
4. 原本保管の重要性
5. 不動産の贈与の留意点
6. 相続対策としての作成意義
4⃣ 贈与の手続き
1. 受贈者が意思無能力である場合
2. 贈与財産が取引相場のない株式等である場合
3. 贈与財産が不動産である場合
5⃣ 税務調査で否認されない贈与
1. 贈与税の申告納付と贈与事実の関係性
2. 名義預金認定されない贈与の方法
3. 配偶者名義の預貯金の帰属の判定
第6章 賃貸不動産の贈与
■はじめに
1⃣ 賃貸不動産の贈与の種類別設例
1. 相続時精算課税贈与による賃貸不動産の贈与
2. 負担付贈与による賃貸不動産の贈与
3. 信託受益権による賃貸不動産の贈与
2⃣ 受贈者に関する留意点
1. 個人である場合
2. 法人である場合
3⃣ 贈与する賃貸不動産の範囲
1. 個人へ「建物」だけを贈与する場合
2. 法人へ「建物」だけを贈与(又は現物出資)する場合
3. 個人へ「賃貸建物+借地権」を贈与する場合
4. 個人へ「建物+土地」を贈与する場合
4⃣ 賃貸建物だけを贈与した後のその敷地の相続税評価額
5⃣ 贈与する場合の留意点
6⃣ いったん子や孫へ贈与してから同族法人へ譲渡する
7⃣ 推定相続人に対する生前贈与は「特別受益」に該当する
1. 遺留分の概要
2. 遺留分侵害額の請求
3. 特別受益と生前贈与
第7章 名義預金に係る税務調査とその対策
1⃣ 税務調査から検証する名義預金
1. 相続税の税務調査などからみる名義預金等の実態
2. 預貯金等の帰属の判断基準(平成27年10月2日:裁決)
3. 配偶者名義の預貯金
コラム 不動産の所有者
2⃣ 名義預金についての留意点
1. 名義人に相当期間にわたり相当の所得等がある場合
2. 名義人が名義預金をすでに贈与されている場合
コラム 贈与税の申告だけをもって贈与事実を認定することはできない
3. 名義預金であった預金を取得時効により取得した場合
4. 名義預金の口座ごとの認定方法
5. 名義預金を相続財産として申告した後に更正の請求を行う場合
コラム 名義預金の判定基準
3⃣ 被相続人の預貯金の調査方法
1. 預金通帳を確認する
コラム 贈与による財産の取得の時期
2. 相続開始前後の入出金の確認
3. 大口(100万円以上)の入出金を確認する
4. 端数のついた出金(公共料金など使途が明確なものを除く) を確認する
5. 生活費はどの通帳から、いつ・どのくらいの金額が引き出されているか
6. 相続人の通帳との突合
7. 振込入出金
8. 毎月継続した入出金を確認する
4⃣ 使途不明金の対応策
1. 費消したと推測できる場合
2, 他の財産へ化体
3. 相続開始直前に引き出した高額な現金の使途が不明な場合
5⃣ 相続税の申告書への添付等
1. 預金通帳の写し
2. 書面添付が行われている場合
3. 相続人との確認書
第8章 相続時精算課税制度に関する国税庁質疑応答事例
1⃣ 取得費加算の特例の適用に係る譲渡資産について、
相続により取得した株式のほかに贈与により取得した株式もある場合
2⃣ 承継相続人が特定贈与者より先に死亡した場合の再承継
3⃣ 相続時精算課税適用者の相続人が特定贈与者である父母のみの場合の
納税に係る権利義務の承継
4⃣ 期限後申告になったことによる相続時精算課税に係る贈与税の
特別控除額の翌年以降への繰越し
5⃣ 相続時精算課税適用財産について評価誤り等が判明し
修正申告を行う場合の特別控除の適用
6⃣ 相続時精算課税適用財産について評価誤り等が判明した場合の
相続税の課税価格に加算される財産の価額
7⃣ 特定贈与者から贈与を受けた財産について遺留分侵害額の請求に基づき
支払うべき金銭の額が確定した場合の課税価格の計算
8⃣ 未分割の場合の課税価格(相続時精算課税適用財産がある場合)
9⃣ 住宅取得等資金の贈与に係る相続時精算課税の特例等を受けた場合の
住宅借入金等特別控除の対象となる住宅借入金等の範囲
第9章 贈与のトラブル事例集
1⃣ 贈与の時期にまつわるトラブル
1. 評価額の時期 ─
2. 「契約があった日=贈与日」ではない ─
2⃣ 名義預金にまつわるトラブル
1. 親元に預金通帳がある言い訳 ─
2. 名義預金に時効は来ない!?
3. 裁判で戦っても勝てない? ─
3⃣ 定期贈与にまつわるトラブル
1. 複数回の贈与の意思決定は確実ではない ─
2. 保険料相当額の贈与は定期贈与になる? ─
4⃣ 相続時精算課税にまつわるトラブル
1. 相続時精算課税選択届出書の出し忘れ ─
2. 期限内申告に遅れてしまった場合の対処法 ─
3. 相続時精算課税は無税ではない ─
4. 共同相続人からクレームが来る ─
5. 相続時精算課税+暦年贈与はできない ─
6. 相続時精算課税制度の適用を受けた財産が滅失 ─
7. 順番によっては二重課税 ─
8. 相続時精算課税を受けた財産は物納不可 ─
9. 相続時精算課税を選択できない ─
5⃣ 贈与税の配偶者控除にまつわるトラブル
1. 居住用と事業用の建物が混在 ─
2. 非課税特例ばかりに目がいってはならない事例 ─
3. 必ずしも贈与税の配偶者控除が有利とは限らない ─
6⃣ 贈与の立証にまつわるトラブル
1. 自社株の贈与 「別表二」に関して ─
2. 「贈与税の支払い=贈与の証明」か? ─
3. 子名義の預金・配偶者名義の預金を立証する ─
7⃣ その他のトラブル
1. 代償財産の交付に贈与税 ─
2. 遺留分侵害額の請求 ─
3. 連帯納付義務の問題 ─
コラム 被相続人が受贈者に代わって贈与税を納税した場合の課税関係
4. 亡くなる直前の譲渡 ─
5. 遺留分相当分が変動する可能性 ─
6. 贈与による特別受益 ─
7. 同族会社の貸付金放棄によるみなし贈与 ─
8. 生命保険金の満期受取がみなし贈与 ─
9. 建物の増築が贈与となったケース ─
10. 借地権者の地位に変更がない旨の届出書を提出し忘れた場合 ─
11. 住宅取得等資金の贈与 ─
※旧版をご購入いただいたお客さまには特別価格 15,000 円にてご提供させていただきます。(バインダー無)
差替え版をご選択ください。
贈与の提案に便利
― のちの税務調査対策も併せて解説
購入申込締切日:2026年10月16日
商品発送予定日:2026年10月30日予定
著者・講師:税理士 山本 和義氏
<本書の仕様>
総ページ数:約260ページ
附属データ : 有
相続税への対策として「贈与」の活用を考える方は数多くいらっしゃいます。
しかし、相続税との差額を算出するプロセスを考えるのも、ひと手間ではあります。
ご提案をする前に、どのようにまとめていけば良いのか。
そして、注意点はどの辺りなのか。
豊富な実例から解説します。
【本書の特徴】
◆節税シミュレーションと提案例
お客さまに実際の節税額のイメージを掴んでいただくことが、提案の際は大切です。
そのためにも「設例」を多く設け、仮想財産額から節税額を提示します。
◆否認、トラブルの事例から予防
「贈与の時期」、「名義預金」、「定期贈与」、「相続時精算課税」、「配偶者控除」、「贈与の立証」、「その他のトラブル」の 7 ジャンル、全 24 例を挙げて、トラブルになる事例を紹介。
予防策に役立ちます。
◆令和6年度贈与改正に対応 預貯金調査も追加
<主な内容>
はじめに
第1章 贈与を最大限に生かすための前提知識
1⃣ 生前贈与の現状
1. 贈与税の申告状況
2. 贈与税の税務調査の現状
3. 令和5年度税制改正による贈与税の改正
2⃣ 贈与の種類
1. 生前贈与
2. 死因贈与
3. 負担付贈与
4. 混合贈与
5. 定期贈与
3⃣ 納税義務者と課税範囲
4⃣ 暦年贈与
1. 制度の概要
2. 本来の贈与とみなし贈与
3. 暦年贈与の税率
4. 提案と実行に当たっての注意点
コラム 名義預金の判定は、「原資」と「管理処分権」
コラム 公正証書による贈与と課税関係
コラム 不自然な預金
5⃣ 住宅取得等資金の贈与税の非課税
1. 制度の概要
2. 提案と実行に当たっての注意点
6⃣ 贈与税の配偶者控除
1. 制度の概要
2. 提案と実行に当たっての注意点
7⃣ 非上場株式等についての贈与税の納税猶予・免除
8⃣ 農地等の贈与税の納税猶予及び免除
1. 制度の概要
2. 特例を受けるための要件
3. 特例を受けるための手続等
4. 農地等納税猶予税額の納付
5. 提案と実行に当たっての注意点
コラム 贈与税の申告内容の開示請求
第2章 相続時精算課税贈与制度の概要
1⃣ 適用対象者等の要件
1. 受贈者(相続時精算課税適用者)
2. 贈与者(特定贈与者)
2⃣ 相続時精算課税贈与の選択
1. 贈与を受けた者の選択
2. 贈与を受けた者の相続人の選択
3⃣ 相相続時精算課税選択届出書の提出
1. 相続時精算課税選択届出書とは
2. 相続時精算課税選択届出書の提出期限に関する留意点
4⃣ 相続時精算課税贈与における相続税額の計算
1. 課税価格
2. 贈与税額控除
コラム 暦年贈与と相続時精算課税贈与が併存するケース
コラム 相続時精算課税適用者の債務控除
5⃣ 相続時精算課税贈与に係る贈与税の還付請求
6⃣ 相続時精算課税贈与の財産評価の誤り
コラム 他の相続人が贈与により取得した財産の申告もれ
7⃣ 相続時精算課税の適用を受けた贈与財産を目的とした代償分割
8⃣ 相続時精算課税によって贈与すると相続税の軽減効果が期待できる財産
第3章 贈与の活用法
はじめに
1⃣ 生前贈与の副作用
1. 小規模宅地等の特例
2. 被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例
3. 国等に対して相続財産を贈与した場合等の相続税の非課税等
4. 物納
5. 贈与があった場合の消滅時効の取扱い
6. 相続土地国庫帰属制度
2⃣ 祖贈与をめぐる現状と活用ポイント
1. 暦年贈与の活用法のポイント
2. 生前贈与加算制度
3. 贈与と相続の関係
4. 贈与と生命保険のコラボレーション
5. 非課税贈与に組み換える
3⃣結婚・子育て資金の贈与
1. 概要
2. 申告
3. 払出しの確認等
4. 「結婚・子育て資金管理契約」の終了
5. 終了時の取扱い
6. 期間中に贈与者が死亡した場合の取扱い
4⃣ 障害者の扶養信託契約に係る贈与税の非課税措置の拡充
5⃣ 法人を活用した無税贈与の方法
6⃣ 相当地代方式による無税金銭の移転
7⃣ 自社株を配当還元価額で贈与する
8⃣ 本来の財産を超えた代償財産の交付
9⃣ 遺留分の放棄と相続時精算課税による贈与
🔟 高収益な不動産を相続時精算課税によって贈与する
第4章 暦年贈与と相続時精算課税贈与の選択における有利不利
1⃣ 毎年基礎控除額以下の贈与をする場合の贈与税の申告
2⃣ 基礎控除額以下の贈与の場合の生前贈与加算の取扱い
3⃣ 特定贈与者の相続が開始した場合の留意点
4⃣ 生前贈与加算と贈与税額控除
5⃣ 相続時精算課税贈与を受けた場合の生前贈与加算
6⃣ 養子縁組と相続時精算課税贈与
7⃣ 同年中に養子縁組があった前後における暦年贈与
8⃣ 毎年基礎控除額以下の贈与を行う場合
9⃣ 相続時精算課税によって贈与した自社株が値下がりした場合
🔟 相続時精算課税適用者が先に死亡した場合
第5章 贈与の契約書の作り方
はじめに
1⃣ 贈与の財産の取得時期
1. 贈与の納税義務の成立
2. 贈与による財産の取得の時期
3. 租税回避行為が争われた判例
2⃣ 基本的な贈与契約書と作成の留意点
1. 贈与契約書(基本形)
2. 贈与契約書(死因贈与契約書)
3⃣ 贈与契約書作成の留意点
1. 日付の重要性
2. 署名について
3. 実印での押印
コラム 署名捺印 (押印) による証拠保全
4. 原本保管の重要性
5. 不動産の贈与の留意点
6. 相続対策としての作成意義
4⃣ 贈与の手続き
1. 受贈者が意思無能力である場合
2. 贈与財産が取引相場のない株式等である場合
3. 贈与財産が不動産である場合
5⃣ 税務調査で否認されない贈与
1. 贈与税の申告納付と贈与事実の関係性
2. 名義預金認定されない贈与の方法
3. 配偶者名義の預貯金の帰属の判定
第6章 賃貸不動産の贈与
■はじめに
1⃣ 賃貸不動産の贈与の種類別設例
1. 相続時精算課税贈与による賃貸不動産の贈与
2. 負担付贈与による賃貸不動産の贈与
3. 信託受益権による賃貸不動産の贈与
2⃣ 受贈者に関する留意点
1. 個人である場合
2. 法人である場合
3⃣ 贈与する賃貸不動産の範囲
1. 個人へ「建物」だけを贈与する場合
2. 法人へ「建物」だけを贈与(又は現物出資)する場合
3. 個人へ「賃貸建物+借地権」を贈与する場合
4. 個人へ「建物+土地」を贈与する場合
4⃣ 賃貸建物だけを贈与した後のその敷地の相続税評価額
5⃣ 贈与する場合の留意点
6⃣ いったん子や孫へ贈与してから同族法人へ譲渡する
7⃣ 推定相続人に対する生前贈与は「特別受益」に該当する
1. 遺留分の概要
2. 遺留分侵害額の請求
3. 特別受益と生前贈与
第7章 名義預金に係る税務調査とその対策
1⃣ 税務調査から検証する名義預金
1. 相続税の税務調査などからみる名義預金等の実態
2. 預貯金等の帰属の判断基準(平成27年10月2日:裁決)
3. 配偶者名義の預貯金
コラム 不動産の所有者
2⃣ 名義預金についての留意点
1. 名義人に相当期間にわたり相当の所得等がある場合
2. 名義人が名義預金をすでに贈与されている場合
コラム 贈与税の申告だけをもって贈与事実を認定することはできない
3. 名義預金であった預金を取得時効により取得した場合
4. 名義預金の口座ごとの認定方法
5. 名義預金を相続財産として申告した後に更正の請求を行う場合
コラム 名義預金の判定基準
3⃣ 被相続人の預貯金の調査方法
1. 預金通帳を確認する
コラム 贈与による財産の取得の時期
2. 相続開始前後の入出金の確認
3. 大口(100万円以上)の入出金を確認する
4. 端数のついた出金(公共料金など使途が明確なものを除く) を確認する
5. 生活費はどの通帳から、いつ・どのくらいの金額が引き出されているか
6. 相続人の通帳との突合
7. 振込入出金
8. 毎月継続した入出金を確認する
4⃣ 使途不明金の対応策
1. 費消したと推測できる場合
2, 他の財産へ化体
3. 相続開始直前に引き出した高額な現金の使途が不明な場合
5⃣ 相続税の申告書への添付等
1. 預金通帳の写し
2. 書面添付が行われている場合
3. 相続人との確認書
第8章 相続時精算課税制度に関する国税庁質疑応答事例
1⃣ 取得費加算の特例の適用に係る譲渡資産について、
相続により取得した株式のほかに贈与により取得した株式もある場合
2⃣ 承継相続人が特定贈与者より先に死亡した場合の再承継
3⃣ 相続時精算課税適用者の相続人が特定贈与者である父母のみの場合の
納税に係る権利義務の承継
4⃣ 期限後申告になったことによる相続時精算課税に係る贈与税の
特別控除額の翌年以降への繰越し
5⃣ 相続時精算課税適用財産について評価誤り等が判明し
修正申告を行う場合の特別控除の適用
6⃣ 相続時精算課税適用財産について評価誤り等が判明した場合の
相続税の課税価格に加算される財産の価額
7⃣ 特定贈与者から贈与を受けた財産について遺留分侵害額の請求に基づき
支払うべき金銭の額が確定した場合の課税価格の計算
8⃣ 未分割の場合の課税価格(相続時精算課税適用財産がある場合)
9⃣ 住宅取得等資金の贈与に係る相続時精算課税の特例等を受けた場合の
住宅借入金等特別控除の対象となる住宅借入金等の範囲
第9章 贈与のトラブル事例集
1⃣ 贈与の時期にまつわるトラブル
1. 評価額の時期 ─
2. 「契約があった日=贈与日」ではない ─
2⃣ 名義預金にまつわるトラブル
1. 親元に預金通帳がある言い訳 ─
2. 名義預金に時効は来ない!?
3. 裁判で戦っても勝てない? ─
3⃣ 定期贈与にまつわるトラブル
1. 複数回の贈与の意思決定は確実ではない ─
2. 保険料相当額の贈与は定期贈与になる? ─
4⃣ 相続時精算課税にまつわるトラブル
1. 相続時精算課税選択届出書の出し忘れ ─
2. 期限内申告に遅れてしまった場合の対処法 ─
3. 相続時精算課税は無税ではない ─
4. 共同相続人からクレームが来る ─
5. 相続時精算課税+暦年贈与はできない ─
6. 相続時精算課税制度の適用を受けた財産が滅失 ─
7. 順番によっては二重課税 ─
8. 相続時精算課税を受けた財産は物納不可 ─
9. 相続時精算課税を選択できない ─
5⃣ 贈与税の配偶者控除にまつわるトラブル
1. 居住用と事業用の建物が混在 ─
2. 非課税特例ばかりに目がいってはならない事例 ─
3. 必ずしも贈与税の配偶者控除が有利とは限らない ─
6⃣ 贈与の立証にまつわるトラブル
1. 自社株の贈与 「別表二」に関して ─
2. 「贈与税の支払い=贈与の証明」か? ─
3. 子名義の預金・配偶者名義の預金を立証する ─
7⃣ その他のトラブル
1. 代償財産の交付に贈与税 ─
2. 遺留分侵害額の請求 ─
3. 連帯納付義務の問題 ─
コラム 被相続人が受贈者に代わって贈与税を納税した場合の課税関係
4. 亡くなる直前の譲渡 ─
5. 遺留分相当分が変動する可能性 ─
6. 贈与による特別受益 ─
7. 同族会社の貸付金放棄によるみなし贈与 ─
8. 生命保険金の満期受取がみなし贈与 ─
9. 建物の増築が贈与となったケース ─
10. 借地権者の地位に変更がない旨の届出書を提出し忘れた場合 ─
11. 住宅取得等資金の贈与 ─
※旧版をご購入いただいたお客さまには特別価格 15,000 円にてご提供させていただきます。(バインダー無)
差替え版をご選択ください。
思わぬ落とし穴 贈与税トラブル防止マニュアル ―第6訂版―
山本和義
¥16,500 ~ ¥55,000
税込
※価格はご購入される媒体により変動いたします。
商品コード:
2026T705
~ 2026T706