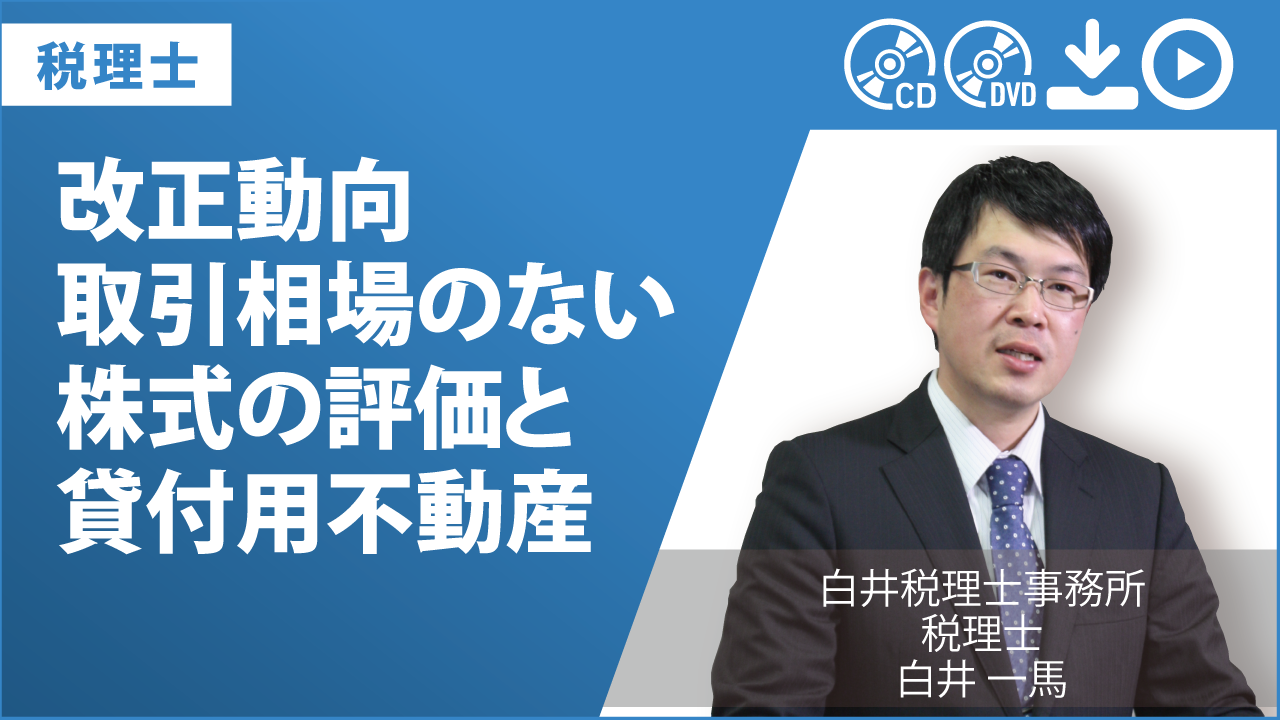
【講師】白井税理士事務所 税理士 白井 一馬
税理士としてキャッチアップしておきたい改正情報
(※令和8年8月末現在の情報に基づいています。)
取引相場のない株式の評価方法は、早ければ令和10年1月から新たな評価方法が適用される見込みです。
また、令和9年1月1日以降に発生する相続や贈与において、取得・新築から5年以内の貸付用不動産について、評価方法が見直される予定です。
いずれにしても実務に大きな影響です。
具体的な数字を用いて徹底解説します。
<ポイント>
■取引相場のない株式の評価はどうなるのか?
■貸付用不動産の改正内容の把握は必須
■実務はどのようになっていくのか?今必要なこと
<主な内容>
第1章 非上場株式の評価見直しの現在位置
(1)類似業種比準方式の改正の行方を予想
(2)現行の財産評価基本通達の概要
(3)残余利益方式とは
・一言で言えば
・特徴:純資産価額方式が解散価値なら?
【設例】A社の評価はどうなるか。
①普通期待される利益
②残余利益(超過利益)
③超過利益の現在価値
④評価額
・財産評価基本通達165 営業権の評価
(4)特定の評価会社はどうなるか
(5)配当還元評価方式はどうなるか
(6)今後の情報への着目ポイント
(7)株価を引き下げる租税回避事例への対処は可能か
【事例】令和7年1月17日東京地裁
【事例】評価通達189なお書によってなかったものに
第2章 貸付用不動産の改正動向を探る
(※令和8年9月18日「貸付用不動産の評価について」の法令解釈通達(案)」発表前の収録です)
(1)貸付用不動産の購入による節税の防止策導入
・改正内容:「貸付用不動産」に5年縛りを導入
・典型的な節税例:5億円を借入、賃貸アパート購入
・税制調査会の報告 不動産小口化スキーム
【事例】令和4年3月15日に最高裁 総則6項事件
【検討】実は平成初期に今回の改正内容と同じ制度
【改正内容】今回の改正で実務はどう変わるか。
【設問】法人名義で不動産を購入する場合との比較
【設問】相続直前の不動産購入に総則6項を適用 他
★2026年10月発売 ★収録時間:約60分
改正動向 取引相場のない株式の評価と貸付用不動産
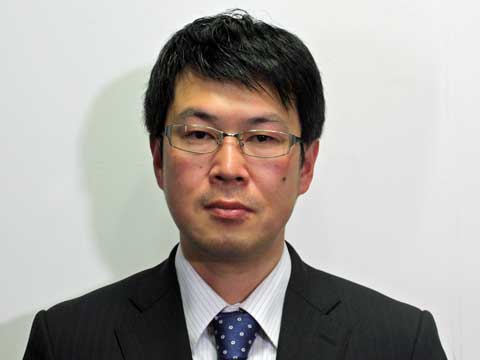
白井一馬
¥11,000 ~ ¥16,500
税込
※価格はご購入される媒体により変動いたします。
商品コード:
GD2620
~ GS2620