★12月発売予定商品先行発売★
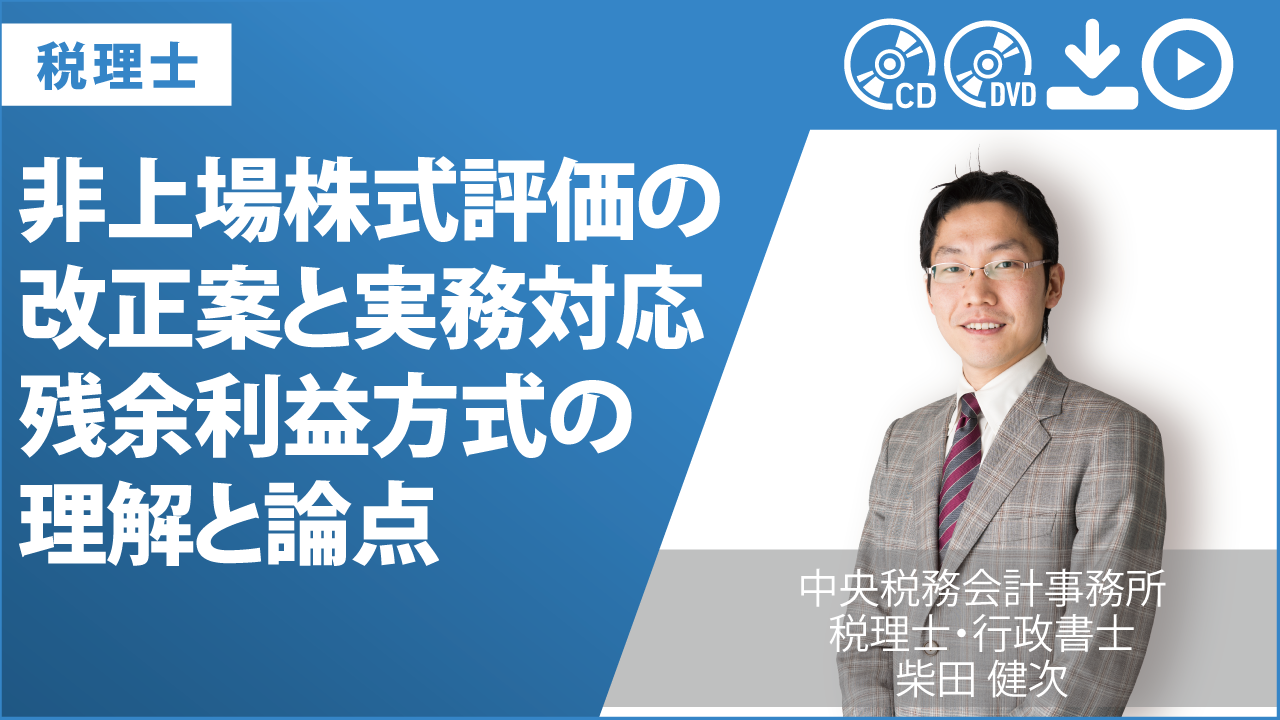
【講師】中央税務会計事務所 税理士・行政書士 柴田健次
租税回避スキーム別の改正の影響(私見)
税理士の柴田健次氏が、非上場株式評価の抜本的改正案を徹底解説します。
類似業種比準方式廃止に伴う「簿価純資産+残余利益方式」の構造や特定評価会社の判定見直し、租税回避スキームへの影響を分析。
顧問先への提案や事業承継実務で直ちに活かせる実践的知識をお届けします。
<ポイント>
■「簿価純資産+営業権」の構造を徹底解説
■資産管理会社の範囲が最大の論点(私見)
■試算結果から読む会社累計型別の影響(私見)
<主な内容>
1.改正案の大きな枠組み
・評価方式は3つ―現行体系との対比
・なぜ「簿価純資産+営業権」なのか 他
2.特定の評価会社の位置付けと対象範囲
・特定の評価会社はどう変わるか
・資産管理会社(資産保有特定会社)の判定
・私見:資産管理会社の範囲が最大の実務論点 他
3.残余利益方式の計算方法と具体例
・「簿価純資産+営業権」と残余利益の3パターン
・加算期間を5年とした場合の計算式
・計算例①前提と各期の残余利益
・収益水準(ROE))別の評価額
・試算結果から読む会社類型別の影響
・私見:還元率としんしゃく率の役割分担 他
4.残余利益方式の個別論点
・残余利益方式における8つの検討事項
・利益操作(役員報酬・役員退職金等)への対応
・従業員持株会株式の評価 他
5.租税回避の具体例と対応方針
・類型A グループ内の資産移転と評価方式の差の利用
・類型B 会社規模の操作
・類型C 利益・純資産の一時的な圧縮
・類型D 配当還元方式の濫用
・類型E 取得価額と相続税評価額の差の利用
・類型F 特定の評価会社外し
6.今後の見方―12月の税制改正大綱まで
・確認すべき点と、それまでの対応
・私見―評価のあり方と事業承継への政策的配慮 他
★2026年12月発売(11月先行発売) ★収録時間:約60分
【講師】中央税務会計事務所 税理士・行政書士 柴田健次
租税回避スキーム別の改正の影響(私見)
税理士の柴田健次氏が、非上場株式評価の抜本的改正案を徹底解説します。
類似業種比準方式廃止に伴う「簿価純資産+残余利益方式」の構造や特定評価会社の判定見直し、租税回避スキームへの影響を分析。
顧問先への提案や事業承継実務で直ちに活かせる実践的知識をお届けします。
<ポイント>
■「簿価純資産+営業権」の構造を徹底解説
■資産管理会社の範囲が最大の論点(私見)
■試算結果から読む会社累計型別の影響(私見)
<主な内容>
1.改正案の大きな枠組み
・評価方式は3つ―現行体系との対比
・なぜ「簿価純資産+営業権」なのか 他
2.特定の評価会社の位置付けと対象範囲
・特定の評価会社はどう変わるか
・資産管理会社(資産保有特定会社)の判定
・私見:資産管理会社の範囲が最大の実務論点 他
3.残余利益方式の計算方法と具体例
・「簿価純資産+営業権」と残余利益の3パターン
・加算期間を5年とした場合の計算式
・計算例①前提と各期の残余利益
・収益水準(ROE))別の評価額
・試算結果から読む会社類型別の影響
・私見:還元率としんしゃく率の役割分担 他
4.残余利益方式の個別論点
・残余利益方式における8つの検討事項
・利益操作(役員報酬・役員退職金等)への対応
・従業員持株会株式の評価 他
5.租税回避の具体例と対応方針
・類型A グループ内の資産移転と評価方式の差の利用
・類型B 会社規模の操作
・類型C 利益・純資産の一時的な圧縮
・類型D 配当還元方式の濫用
・類型E 取得価額と相続税評価額の差の利用
・類型F 特定の評価会社外し
6.今後の見方―12月の税制改正大綱まで
・確認すべき点と、それまでの対応
・私見―評価のあり方と事業承継への政策的配慮 他
★2026年12月発売(11月先行発売) ★収録時間:約60分
非上場株式評価の改正案と実務対応 残余利益方式の理解と論点
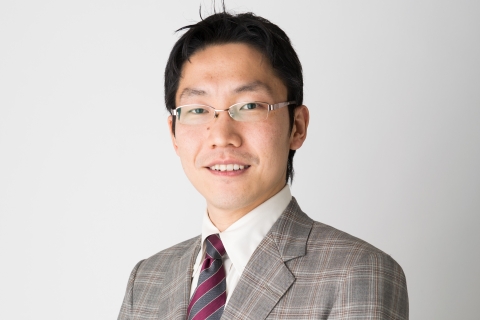
柴⽥健次
¥11,000 ~ ¥16,500
税込
※価格はご購入される媒体により変動いたします。
商品コード:
PD2621
~ PS2621